Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Ähnliche Suchbegriffe für DBC-114049
Top-Angebote
Produkte zum Begriff DBC-114049:
-
PCE DBC 650 - Blockkalibrator PCE-DBC 650PCE Instruments Blockkalibrator PCE-DBC 650 einfache Kalibrierung 4 Sensoröffnungen 6 ... 12 mm leicht transportabel Farb-Touchdisplay einstellbarer Alarm PID Einstellungen interner Speicher Produktvorteile: Die regelmäßige Kalibrierung von Temperatursensoren ist entscheidend, da sie einer Vielzahl von mechanischen, thermischen und chemischen Belastungen ausgesetzt sind, die im Laufe der Zeit zu einer Drift führen können. Dieser Drift kann dazu führen, dass die gemessene Temperatur von der tatsächlichen Temperatur abweicht. Durch die regelmäßige Kalibrierung können die Unterschiede zwischen der tatsächlichen und der gemessenen Temperatur ermittelt werden, wodurch das spezifische Driftverhalten sichtbar wird. Trockenblockkalibratoren sind effektive Instrumente zur Überprüfung und Kalibrierung verschiedenster Temperaturmessgeräte und Temperatursensoren. Der Blockkalibrator dient der Kalibrierung von Temperaturfühlern, wie etwa Pt100, Pt1000 und viele weitere Temperaursensoren. Die Trockenblockfunktion bietet eine praktische Lösung für die Kalibrierung von Temperatursensoren im Labor- und Feldgebrauch. Durch die Verwendung der richtigen "Übergangshülse" wird eine optimale thermische Ankopplung zwischen dem Trockenblock und dem zu kalibrierenden Prüfling sichergestellt. Die Vielseitigkeit des Kalibriereinsatzes ermöglicht es, eine breite Palette von geraden Temperatursensoren mit unterschiedlichen Längen und Durchmessern mit dem Blockkalibrator zu kalibrieren. Dies erhöht die Flexibilität und Anwendbarkeit des Trockenblocks erheblich. Ein weiterer Vorteil der Trockenblockfunktion besteht darin, dass sie den gesamten Temperaturbereich abdeckt, ohne dass das Kalibriermedium gewechselt werden muss. Dies reduziert den Aufwand für den Anwender erheblich, da keine speziellen Vorkehrungen für verschiedene Viskositäten, Flammpunkte oder Ausgasungen getroffen werden müssen. Insgesamt bietet der Blockkalibrator eine effiziente und benutzerfreundliche Methode zur Kalibrierung von Temperatursensoren, sowohl im Labor als auch in Feldanwendungen. Technische Daten: Temperatur Messbereich 300 ... 1200 °C Auflösung 0,001 °C Genauigkeit ±1,2 °C v.Mw. Allgemeine technische Daten Einheiten °C, °F Display Typ Touch Display Displaygröße 4,96 Zoll Speichermedium Interner Speicher Speicherkapazität 50 Datensätze Temperaturstabilität ±0,2 °C/15 min Vertikales Temperaturfeld Abweichung innerhalb 10 mm von Boden Kalibriereinsatz beträgt 1 °C Horizontales Temperaturfeld ±0,25 °C (mit Thermostat ausgestattet) Heizgeschwindigkeit 25 ... 100 °C: 10 min, 100 ... 600 °C: 15 min, 600 ... 800 °C: 20 min, 800 ... 1200 °C: 30 min Kühlgeschwindigkeit 1200 ... 800 °C: 25 min, 800 ... 600 °C: 15 min, 600 ... 300 °C: 60 min, 300 ... 50 °C: 180 min Abmessungen Kalibriereinsatz: 4 Öffnungen für Sensoren: 6, 8, 10, 12 mm, Tiefe: 135 mm Sicherung(en) Feinsicherung 20 A, 250 V Menüsprache Englisch (US), Chinesisch Schutzklasse (Gerät) IP20 Spannungsversorgung 110 ... 220 V AC, 45 ... 65 Hz Steckertyp Schutzkontaktstecker Gewicht 7,7 kg Betriebsbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 295 x 174 x 350 mm Lieferumfang: 1 x Blockkalibrator PCE-DBC 650 1 x Kalibriereinsatz 1 x Transportkoffer 1 x Kaltgerätekabel 1 x Bedienungsanleitung3710,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
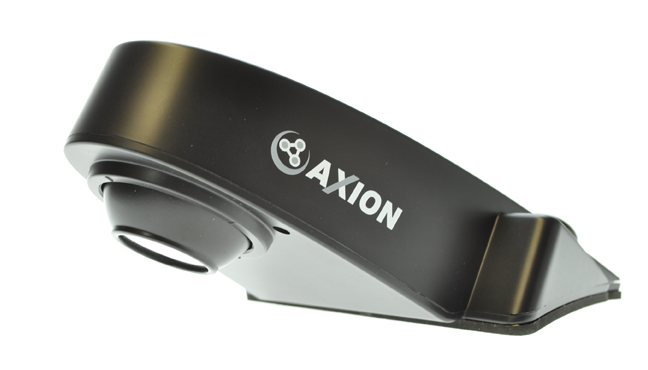
DBC 1140105BLDBC 1140105BL, RÜCKFAHRKAMERA FÜR MAN TGE & VW CRAFTER (2.GENERATION), Bildsensor 1/3'' CMOS, Horizontale Auflösung 560 TVL Linien, Auflösung 410.000 Pixel, Video-Signa l1.0V 75 Ohm, Blickwinkel 160° (120° H / 90° V), TV-Norm NTSC, Arbeitstemperatur -40° bis +70 °C, Schutzklasse IP68, Stromversorgung 12V, Stromverbrauch max. 40 mA177,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Top-Angebote
Produkte zum Begriff DBC-114049:
-
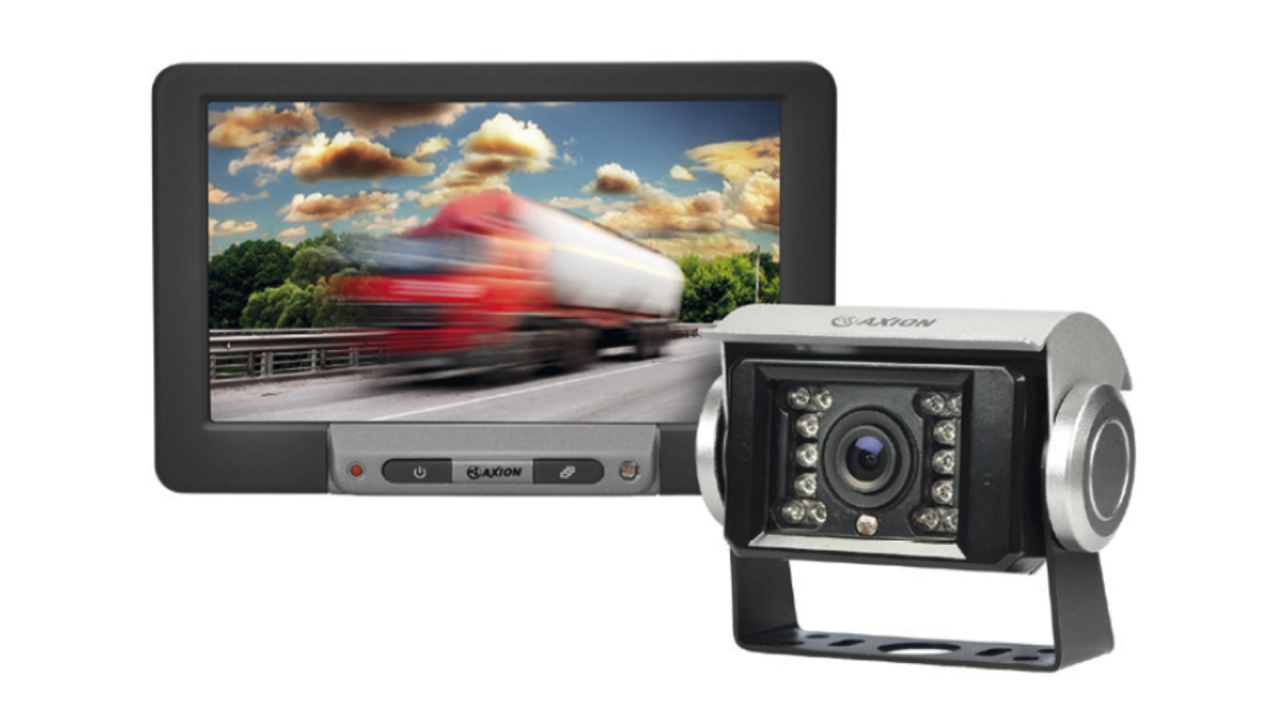
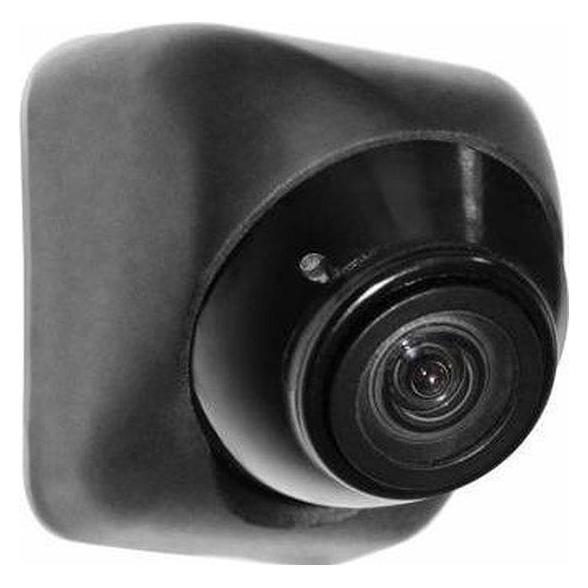
DBC 114049DBC 114049, Plug & Play Kamera für den professionellen Einsatz. Für Monitor CRV 7013M Rückfahrvideo-Monitor. Farbkamera mit 140° Blickwinkel, 0 Lux, IP68, Tag-/Nachtsensor mit Helligkeitsanpassung, Maße Kamera (B × H × T): 77,5 × 70 × 78 mm173,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE DBC 650 - Blockkalibrator PCE-DBC 650PCE Instruments Blockkalibrator PCE-DBC 650 einfache Kalibrierung 4 Sensoröffnungen 6 ... 12 mm leicht transportabel Farb-Touchdisplay einstellbarer Alarm PID Einstellungen interner Speicher Produktvorteile: Die regelmäßige Kalibrierung von Temperatursensoren ist entscheidend, da sie einer Vielzahl von mechanischen, thermischen und chemischen Belastungen ausgesetzt sind, die im Laufe der Zeit zu einer Drift führen können. Dieser Drift kann dazu führen, dass die gemessene Temperatur von der tatsächlichen Temperatur abweicht. Durch die regelmäßige Kalibrierung können die Unterschiede zwischen der tatsächlichen und der gemessenen Temperatur ermittelt werden, wodurch das spezifische Driftverhalten sichtbar wird. Trockenblockkalibratoren sind effektive Instrumente zur Überprüfung und Kalibrierung verschiedenster Temperaturmessgeräte und Temperatursensoren. Der Blockkalibrator dient der Kalibrierung von Temperaturfühlern, wie etwa Pt100, Pt1000 und viele weitere Temperaursensoren. Die Trockenblockfunktion bietet eine praktische Lösung für die Kalibrierung von Temperatursensoren im Labor- und Feldgebrauch. Durch die Verwendung der richtigen "Übergangshülse" wird eine optimale thermische Ankopplung zwischen dem Trockenblock und dem zu kalibrierenden Prüfling sichergestellt. Die Vielseitigkeit des Kalibriereinsatzes ermöglicht es, eine breite Palette von geraden Temperatursensoren mit unterschiedlichen Längen und Durchmessern mit dem Blockkalibrator zu kalibrieren. Dies erhöht die Flexibilität und Anwendbarkeit des Trockenblocks erheblich. Ein weiterer Vorteil der Trockenblockfunktion besteht darin, dass sie den gesamten Temperaturbereich abdeckt, ohne dass das Kalibriermedium gewechselt werden muss. Dies reduziert den Aufwand für den Anwender erheblich, da keine speziellen Vorkehrungen für verschiedene Viskositäten, Flammpunkte oder Ausgasungen getroffen werden müssen. Insgesamt bietet der Blockkalibrator eine effiziente und benutzerfreundliche Methode zur Kalibrierung von Temperatursensoren, sowohl im Labor als auch in Feldanwendungen. Technische Daten: Temperatur Messbereich 300 ... 1200 °C Auflösung 0,001 °C Genauigkeit ±1,2 °C v.Mw. Allgemeine technische Daten Einheiten °C, °F Display Typ Touch Display Displaygröße 4,96 Zoll Speichermedium Interner Speicher Speicherkapazität 50 Datensätze Temperaturstabilität ±0,2 °C/15 min Vertikales Temperaturfeld Abweichung innerhalb 10 mm von Boden Kalibriereinsatz beträgt 1 °C Horizontales Temperaturfeld ±0,25 °C (mit Thermostat ausgestattet) Heizgeschwindigkeit 25 ... 100 °C: 10 min, 100 ... 600 °C: 15 min, 600 ... 800 °C: 20 min, 800 ... 1200 °C: 30 min Kühlgeschwindigkeit 1200 ... 800 °C: 25 min, 800 ... 600 °C: 15 min, 600 ... 300 °C: 60 min, 300 ... 50 °C: 180 min Abmessungen Kalibriereinsatz: 4 Öffnungen für Sensoren: 6, 8, 10, 12 mm, Tiefe: 135 mm Sicherung(en) Feinsicherung 20 A, 250 V Menüsprache Englisch (US), Chinesisch Schutzklasse (Gerät) IP20 Spannungsversorgung 110 ... 220 V AC, 45 ... 65 Hz Steckertyp Schutzkontaktstecker Gewicht 7,7 kg Betriebsbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 295 x 174 x 350 mm Lieferumfang: 1 x Blockkalibrator PCE-DBC 650 1 x Kalibriereinsatz 1 x Transportkoffer 1 x Kaltgerätekabel 1 x Bedienungsanleitung3710,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
Ähnliche Suchbegriffe für DBC-114049
-
DBC 1140105BLDBC 1140105BL, RÜCKFAHRKAMERA FÜR MAN TGE & VW CRAFTER (2.GENERATION), Bildsensor 1/3'' CMOS, Horizontale Auflösung 560 TVL Linien, Auflösung 410.000 Pixel, Video-Signa l1.0V 75 Ohm, Blickwinkel 160° (120° H / 90° V), TV-Norm NTSC, Arbeitstemperatur -40° bis +70 °C, Schutzklasse IP68, Stromversorgung 12V, Stromverbrauch max. 40 mA177,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.