Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
Ähnliche Suchbegriffe für Numeric
Top-Angebote
Produkte zum Begriff Numeric:
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra KYPD:MC93,29KY NUMERIC, Barcode Scanner ZubehörDer KYPD:MC93,29KY NUMERIC ist ein hochwertiges Zubehör für Barcode-Scanner, das speziell für die Zebra-Geräte MC9300, MC9400 und MC9450 entwickelt wurde. Mit einem 29-tasten numerischen Haupttastatur-Layout ermöglicht dieses Tastenfeld eine effiziente Dateneingabe und ist ideal für Anwendungen, die eine schnelle und präzise Eingabe erfordern. Die Tastatur ist sowohl für den Einsatz in Kühlräumen als auch mit Hintergrundbeleuchtung geeignet, was ihre Vielseitigkeit unter verschiedenen Bedingungen erhöht. Die alphanumerische Tastatursprache ist auf Englisch ausgelegt, was die Bedienung für viele Benutzer erleichtert. Das KYPD:MC93,29KY NUMERIC ist eine praktische Lösung für Unternehmen, die auf die Zuverlässigkeit und Funktionalität von Zebra-Produkten setzen. - Kompatibel mit Zebra MC9300, MC9400 und MC9450 Geräten - 29-tasten numerisches Layout für effiziente Dateneingabe - Geeignet für den Einsatz in Kühlräumen und mit Hintergrundbeleuchtung - Alphanumerische Tastatursprache in Englisch.241,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Was könnte ich falsch gemacht haben, wenn ich versuche, ein Histogramm in R zu erstellen und die Fehlermeldung "x must be numeric" erhalte?
Die Fehlermeldung "x must be numeric" bedeutet, dass die Variable, die du als Argument für die Funktion zur Erstellung des Histogramms verwendest, nicht numerisch ist. Möglicherweise hast du versehentlich eine Variable mit einem anderen Datentyp (z.B. Zeichenkette) übergeben. Überprüfe deine Daten und stelle sicher, dass die Variable, die du für das Histogramm verwenden möchtest, numerisch ist. **
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Top-Angebote
Produkte zum Begriff Numeric:
-
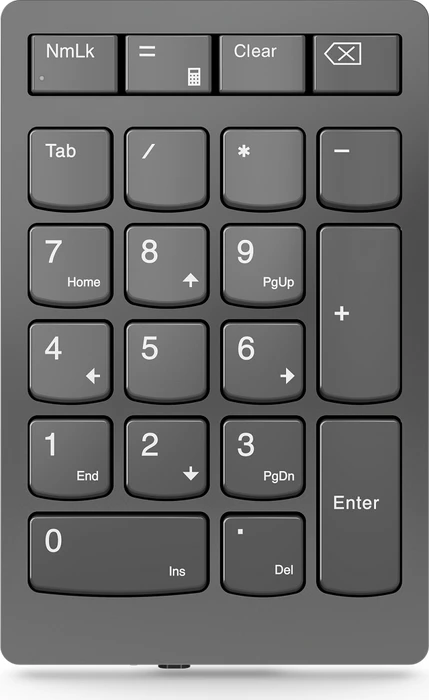
Lenovo Go Wireless Numeric KeypadNumerische Tastatur kabellos, Batterielebensdauer bis zu 3 Monate Die Go Wireless-Tastatur erweitert praktisch die Möglichkeiten vieler Laptops, die keinen Nummernblock haben. Sie verfügt über 21 Tasten mit einem hochwertigen Scherenmechanismus und ist kompakt genug69,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
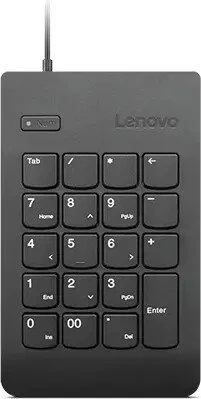
Lenovo USB Numeric Keypad Gen IINumerische Tastatur - 19 Tasten, leichtes, tragbares Design, Kabellänge: 1 m An external numeric keypad will make working with your PC device easier. The Lenovo USB Numeric Keypad Gen II offers a modern design and all the features of a functional numeric keypad as you28,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Numeric
-
Zebra KYPD:MC93,29KY NUMERIC, Barcode Scanner ZubehörDer KYPD:MC93,29KY NUMERIC ist ein hochwertiges Zubehör für Barcode-Scanner, das speziell für die Zebra-Geräte MC9300, MC9400 und MC9450 entwickelt wurde. Mit einem 29-tasten numerischen Haupttastatur-Layout ermöglicht dieses Tastenfeld eine effiziente Dateneingabe und ist ideal für Anwendungen, die eine schnelle und präzise Eingabe erfordern. Die Tastatur ist sowohl für den Einsatz in Kühlräumen als auch mit Hintergrundbeleuchtung geeignet, was ihre Vielseitigkeit unter verschiedenen Bedingungen erhöht. Die alphanumerische Tastatursprache ist auf Englisch ausgelegt, was die Bedienung für viele Benutzer erleichtert. Das KYPD:MC93,29KY NUMERIC ist eine praktische Lösung für Unternehmen, die auf die Zuverlässigkeit und Funktionalität von Zebra-Produkten setzen. - Kompatibel mit Zebra MC9300, MC9400 und MC9450 Geräten - 29-tasten numerisches Layout für effiziente Dateneingabe - Geeignet für den Einsatz in Kühlräumen und mit Hintergrundbeleuchtung - Alphanumerische Tastatursprache in Englisch.241,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss Vlt control panel lcp 21 numericVLT Control Panel LCP 21 ist ein numerisches Bedienfeld mit Anzeige und einer numerischen Zeile. Es ist vollständig kompatibel mit dem LT Midi Drive FC 280 und verfügt über ein Schnellmenü für eine schnelle Inbetriebnahme.157,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Was könnte ich falsch gemacht haben, wenn ich versuche, ein Histogramm in R zu erstellen und die Fehlermeldung "x must be numeric" erhalte?
Die Fehlermeldung "x must be numeric" bedeutet, dass die Variable, die du als Argument für die Funktion zur Erstellung des Histogramms verwendest, nicht numerisch ist. Möglicherweise hast du versehentlich eine Variable mit einem anderen Datentyp (z.B. Zeichenkette) übergeben. Überprüfe deine Daten und stelle sicher, dass die Variable, die du für das Histogramm verwenden möchtest, numerisch ist. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.