Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **

Ähnliche Suchbegriffe für Thermoregulierend
Top-Angebote
Produkte zum Begriff Thermoregulierend:
-
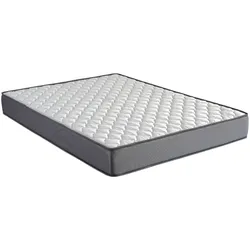
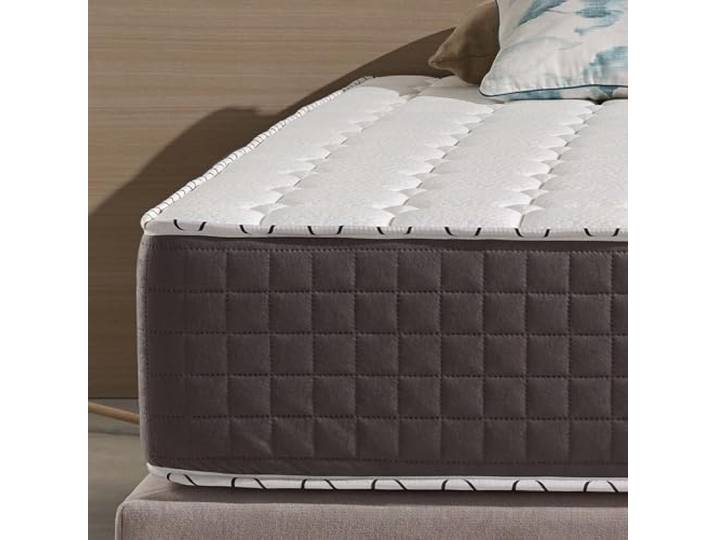
WELLHOME Matratze ZENT ROLLER 90x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendDie Matratze ZENT ROLLER 90x190 cm ist eine Schaumstoffmatratze mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, die der Matratze Festigkeit, Komfort, Atmungsaktivität und Widerstandsfähigkeit verleiht. Eine Seite ist mit einem extraweichen Stretch-Gewebe von 160 g gepolstert, mit einer durchgehenden Wellenpolsterung, 180 g thermischer Faser, die die Anpassungsfähigkeit verbessert und die Feuchtigkeit der Matratze reguliert. Die andere Seite besteht aus einer Basis aus extraweichem 2D-Gewebe und einer Polsterung aus atmungsaktiver thermischer Faser von 200 g. Seitenband aus melangiertem Polyestergewebe, 300 g, in Grau. Die Höhe beträgt ca. 17 cm und kann je nach Kompression der Schließanpassung und Messort variieren. Dank all dieser Komponenten ist es eine atmungsaktive, anpassungsfähige und langlebige Matratze, die eine korrekte und geeignete Haltung für optimalen Schlaf ermöglicht.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WELLHOME Matratze ZENT ROLLER 135x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendDie Matratze ZENT ROLLER 135x190 cm ist eine Schaumstoffmatratze mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, die der Matratze Festigkeit, Komfort, Atmungsaktivität und Widerstandsfähigkeit verleiht. Eine Seite ist mit einem extraweichen Stretch-Gewebe von 160 g gepolstert, mit einer durchgehenden Wellenpolsterung, 180 g thermischer Faser, die die Anpassungsfähigkeit verbessert und die Feuchtigkeit der Matratze reguliert. Die andere Seite besteht aus einer Basis aus extraweichem 2D-Gewebe und einer Polsterung aus atmungsaktiver thermischer Faser von 200 g. Seitenband aus melangiertem Polyestergewebe, 300 g, in Grau. Die Höhe beträgt ca. 17 cm und kann je nach Kompression der Schließanpassung und Messort variieren. Dank all dieser Komponenten ist es eine atmungsaktive, anpassungsfähige und langlebige Matratze, die eine korrekte und geeignete Haltung für optimalen Schlaf ermöglicht.196,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Top-Angebote
Produkte zum Begriff Thermoregulierend:
-
WELLHOME Matratze SERENIA 90x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendMODELL SERENIA 90x190 cm. Hergestellt aus festem Schaumstoff mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, ermöglicht er Ihnen die Erholung, die Sie verdienen. Die Oberseite ist gepolstert mit extraweichem Stretch-Gewebe von 160 g und atmungsaktiver thermischer Faser von 180 g. Die andere Seite der Matratze ist mit extraweichem 3D-Gewebe und atmungsaktiver thermischer Faser von 180 g gepolstert. Passt sich leicht Ihrem Körper an, und die Seitenbande besteht aus atmungsaktivem 3D-Gewebe, das die Belüftung und Atmungsaktivität der Matratze erleichtert und die Ansammlung von Milben und Bakterien verhindert. Hat eine Höhe von ca. 17 cm, die je nach Kompression der Schließanpassung und Messort variieren kann. HAUPTMERKMALE: - Schaumstoff - HR-Kern 20 kg - Gepolstert mit Stretch-Gewebe - Thermische Faser 180 g - Atmungsaktive 3D-Seitenbande - Konsistent - Langlebig - Hohe Anpassungsfähigkeit - Erleichtert die Belüftung - Atmungsaktiv - Höhe: ca. 17 cm108,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WELLHOME Matratze SERENIA 135x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendMODELL SERENIA 135x190 cm. Hergestellt aus festem Schaumstoff mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, ermöglicht er Ihnen die Erholung, die Sie verdienen. Die Oberseite ist gepolstert mit extraweichem Stretch-Gewebe von 160 g und atmungsaktiver thermischer Faser von 180 g. Die andere Seite der Matratze ist mit extraweichem 3D-Gewebe und atmungsaktiver thermischer Faser von 180 g gepolstert. Passt sich leicht Ihrem Körper an, und die Seitenbande besteht aus atmungsaktivem 3D-Gewebe, das die Belüftung und Atmungsaktivität der Matratze erleichtert und die Ansammlung von Milben und Bakterien verhindert. Hat eine Höhe von ca. 17 cm, die je nach Kompression der Schließanpassung und Messort variieren kann. HAUPTMERKMALE: - Schaumstoff - HR-Kern 20 kg - Gepolstert mit Stretch-Gewebe - Thermische Faser 180 g - Atmungsaktive 3D-Seitenbande - Konsistent - Langlebig - Hohe Anpassungsfähigkeit - Erleichtert die Belüftung - Atmungsaktiv - Höhe: ca. 17 cm193,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WELLHOME Matratze ZENT ROLLER 90x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendDie Matratze ZENT ROLLER 90x190 cm ist eine Schaumstoffmatratze mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, die der Matratze Festigkeit, Komfort, Atmungsaktivität und Widerstandsfähigkeit verleiht. Eine Seite ist mit einem extraweichen Stretch-Gewebe von 160 g gepolstert, mit einer durchgehenden Wellenpolsterung, 180 g thermischer Faser, die die Anpassungsfähigkeit verbessert und die Feuchtigkeit der Matratze reguliert. Die andere Seite besteht aus einer Basis aus extraweichem 2D-Gewebe und einer Polsterung aus atmungsaktiver thermischer Faser von 200 g. Seitenband aus melangiertem Polyestergewebe, 300 g, in Grau. Die Höhe beträgt ca. 17 cm und kann je nach Kompression der Schließanpassung und Messort variieren. Dank all dieser Komponenten ist es eine atmungsaktive, anpassungsfähige und langlebige Matratze, die eine korrekte und geeignete Haltung für optimalen Schlaf ermöglicht.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Thermoregulierend
-
WELLHOME Matratze ZENT ROLLER 135x190 cm Höhe 17 cm Atmungsaktiv, anpassbar und thermoregulierendDie Matratze ZENT ROLLER 135x190 cm ist eine Schaumstoffmatratze mit einem HR-Kern von 20 kg, fest, mit offenen Zellen von 13,5 cm, die der Matratze Festigkeit, Komfort, Atmungsaktivität und Widerstandsfähigkeit verleiht. Eine Seite ist mit einem extraweichen Stretch-Gewebe von 160 g gepolstert, mit einer durchgehenden Wellenpolsterung, 180 g thermischer Faser, die die Anpassungsfähigkeit verbessert und die Feuchtigkeit der Matratze reguliert. Die andere Seite besteht aus einer Basis aus extraweichem 2D-Gewebe und einer Polsterung aus atmungsaktiver thermischer Faser von 200 g. Seitenband aus melangiertem Polyestergewebe, 300 g, in Grau. Die Höhe beträgt ca. 17 cm und kann je nach Kompression der Schließanpassung und Messort variieren. Dank all dieser Komponenten ist es eine atmungsaktive, anpassungsfähige und langlebige Matratze, die eine korrekte und geeignete Haltung für optimalen Schlaf ermöglicht.196,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
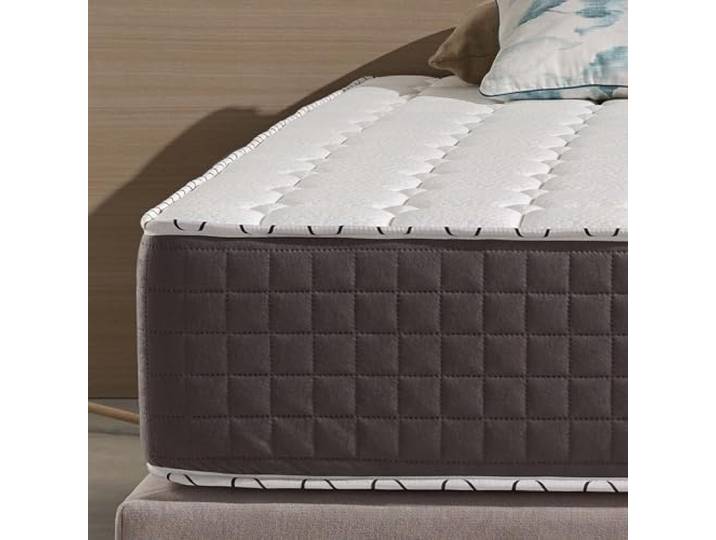
Naturalex - Extrafresh - Matratze 140x200 cm - Höhe 30 cm Blue Latex Flexibel Langlebig Ergonomische Anpassung 7 Komfortzonen Rollmatratze Thermoregulierend<p>Die <strong>Naturalex Extrafresh Matratze</strong> in der Größe <strong>140x200 cm</strong> bietet ein unvergleichliches Schlafgefühl, das auf modernster Technologie basiert. Mit einer Höhe von <strong>30 cm</strong> und der Festigkeit <strong>H5</strong> ist diese Matratze ideal für alle, die eine feste Unterstützung während des Schlafs bevorzugen. Der innovative Kern aus <strong>Blue Latex-Technologie</strong> sorgt für eine optimale Anpassung an den Körper und bietet gleichzeitig eine hervorragende Atmungsaktivität.</p><p>Die <strong>7 ergonomischen Zonen</strong> der Matratze garantieren eine ausgewogene Unterstützung des gesamten Körpers, unabhängig von der bevorzugten Liegeposition. Dank des punktelastischen Designs passt sich der <strong>viskoelastische Memo Fresh Schaumstoff</strong> perfekt an deine individuellen Schlafgewohnheiten an. Die integrierten Mikrokapseln halten die Temperatur und sorgen für ein angenehmes, frisches Schlafklima.</p><p>Die hypoallergene Matratze ist mit einem <strong>Soft Sensation Stoff</strong> bezogen, der aus umweltfreundlichen Fasern besteht und somit auch für Allergiker geeignet ist. Zudem ist die Matratze frei von Schadstoffen und mit dem <strong>Öko-Tex Zertifikat</strong> ausgezeichnet, was für höchste Qualität und Sicherheit steht. Vertrauen kannst du auch auf die 20-jährige Erfahrung von Naturalex, die alle Matratzen in Europa produzieren und mit einer <strong>5-Jahres-Garantie</strong> versehen.</p><p>Erlebe den Unterschied mit der Naturalex Extrafresh Matratze und genieße erholsame Nächte in einem gesunden Schlafumfeld.</p>269,58 €*Versand: 14,99 €Sichere Weiterleitung zum Anbieter
-
Naturalex - Extrafresh - Matratze 150x200 cm - Höhe 30 cm Blue Latex Flexibel Langlebig Ergonomische Anpassung 7 Komfortzonen Rollmatratze Thermoregulierend<p>Die <strong>Naturalex Extrafresh Matratze</strong> in der Größe <strong>150 x 200 cm</strong> bietet ein unvergleichliches Schlafgefühl, das durch ihre innovative <strong>Blue Latex-Technologie</strong> und den <strong>7 ergonomischen Zonen</strong> geprägt ist. Mit einer Höhe von <strong>30 cm</strong> und der Festigkeit <strong>H5</strong> ist diese Matratze ideal für alle, die eine stabile und unterstützende Schlafunterlage suchen.</p><p>Der Kern der Matratze besteht aus hochwertigem, punktelastischem <strong>High Resilience</strong> Material, das sich optimal an die Körperkonturen anpasst. Der integrierte <strong>Memo Fresh</strong> Schaumstoff sorgt nicht nur für eine angenehme Frische, sondern reguliert auch die Temperatur während des Schlafens. Dank der atmungsaktiven Eigenschaften bleibt das Schlafklima stets angenehm und trocken.</p><p>Die <strong>hypoallergene Matratze</strong> ist mit einem <strong>Soft Sensation Stoff</strong> bezogen, der aus umweltfreundlichen Fasern gefertigt ist und somit auch für Allergiker bestens geeignet ist. Die schadstofffreien und <strong>Öko-Tex zertifizierten</strong> Materialien garantieren ein gesundes Schlafumfeld.</p><p>Vertraue auf die 20-jährige Erfahrung von Naturalex und genieße die Vorteile einer Matratze, die in Europa produziert wird und mit einer <strong>5-Jahres-Garantie</strong> ausgestattet ist. Erlebe den Unterschied und schlafe besser mit der Naturalex Extrafresh Matratze.</p>289,58 €*Versand: 16,99 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.