Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **

Ähnliche Suchbegriffe für Schäden
Top-Angebote
Produkte zum Begriff Schäden:
-
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
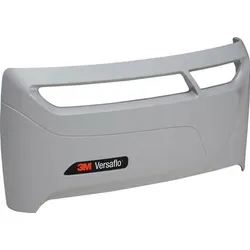
3M Filterdeckel TR-6700FC Schutz vor materiellen Schäden - 7100021251zur Verwendung mit dem Filter TR-6710E Art.-Nr. 4701 001 061, Halterung für den Vorfilter TR-6600 Art.-Nr. 8000 327 210, Funkensperre TR-662 Art.-Nr. 8000 326 243wiederverwendbarMerkmaleEinsatz: Schutz vor materiellen Schäden20,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Top-Angebote
Produkte zum Begriff Schäden:
-
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Schäden
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3M Filterdeckel TR-6700FC Schutz vor materiellen Schäden - 7100021251zur Verwendung mit dem Filter TR-6710E Art.-Nr. 4701 001 061, Halterung für den Vorfilter TR-6600 Art.-Nr. 8000 327 210, Funkensperre TR-662 Art.-Nr. 8000 326 243wiederverwendbarMerkmaleEinsatz: Schutz vor materiellen Schäden20,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schäden an Fenstern und Fensterwänden, Fachbücher von Hans-H. ZimmermannSchäden an Fenstern haben einen hohen Anteil an der Schadensquote im Aussenwandbereich. Die drastisch gestiegenen Ansprüche an moderne Fenster führen häufig zu Planungs- und Ausführungsmängeln. Wer schadenfrei bauen will, kommt um eine fundierte Auseinandersetzung mit den bauphysikalischen Grundlagen und den massgebenden Normen und Richtlinien nicht herum. Die von Hans H. Zimmermann vollständig überarbeitete und um wesentliche Kapitel ergänzte Neuauflage dieses Bandes gibt den aktuellen Stand des Wissens rund um Fenster und Fensterwände im Alt- und Neubau wieder.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.