Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **

Ähnliche Suchbegriffe für Ressourcen
Top-Angebote
Produkte zum Begriff Ressourcen:
-
HeXXen 1733: Deluxe-Marker - Generierte RessourcenDas Deluxe-markerset 'generierte Ressourcen' Beinhaltet Insgesamt 20 Deluxe-marker (wertige Bedruckte Pokerchips) Für Die Vier Sogenannten Generierten Ressourcen: Rage, Ambition, Segnung Und Quintessenz. Von Jeder Ressource Sind 5 Deluxe-marker...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen fördern, Fachbücher von Albert LenzKinder psychisch kranker Eltern sind häufig mit besonderen familiären und psychosozialen Belastungen konfrontiert. Spezielle Interventionsprogramme und vorbeugende Massnahmen können gezielt dafür eingesetzt werden, spezifische Schutzfaktoren zu fördern, die die Resilienz der Kinder gegenüber den multiplen Belastungen, die mit einer psychischen Erkrankung der Eltern einhergehen, stärken. Die im Buch vorgestellten mentalisierungsbasierten Interventionen zielen auf die Psychoedukation der Kinder, auf die Aktivierung und Förderung personaler, familiärer und sozialer Ressourcen sowie auf die Stärkung von Bewältigungskompetenzen der Kinder und Eltern ab. Das Buch besteht aus vier Interventionen, denen eine gezielte Familiendiagnostik vorangestellt wird, um eine Basis für die Gestaltung passgenauer Hilfen zu schaffen. Eine alters- und entwicklungsgemässe Aufklärung der Kinder über die elterliche.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Top-Angebote
Produkte zum Begriff Ressourcen:
-
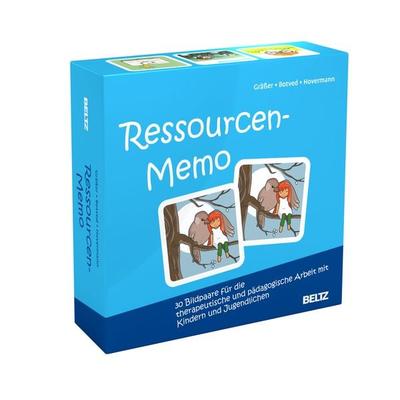
Ressourcen-MemoEigene Stärken Entdecken – Mit Dem Therapeutischen Ressourcen-memo • Therapeutisches Memo-spiel Zur Ressourcenarbeit Mit Kindern Und Jugendlichen • Unterstützt Die Aktivierung, Reflexion Und Erweiterung Persönlicher Stärken • Für Psychotherapie,...26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressourcen erspielen, Ratgeber von Ursula StöhrDas Buch "Ressourcen erspielen" von Ursula Stöhr bietet eine umfassende Anleitung zur Aktivierung von Ressourcen in der Pflege. Es richtet sich an Pflegekräfte, Betreuer und Angehörige und vermittelt, wie durch gezielte Spiele und Übungen die verborgenen Potenziale von Menschen, insbesondere von Senioren, entdeckt und gefördert werden können. Die Autorin, die auf jahrelange Erfahrung in der Spieltherapie zurückblickt, stellt eine Vielzahl von erprobten Spielen vor, die in Kategorien geordnet sind. Diese Spiele helfen nicht nur den Pflegebedürftigen, ihre Fähigkeiten neu zu entdecken, sondern unterstützen auch die Pflegekräfte in ihrer eigenen Selbstpflege. Durch das spielerische Üben wird die Freude am Leben gesteigert und ein Ressourcenpool eröffnet, der sowohl für die betreuten Personen als auch für die Pflegekräfte von grossem Nutzen ist. Die Kombination aus Erlebnisberichten und praktischen Anleitungen macht dieses Werk zu einem wertvollen Begleiter in der Pflegepraxis.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeXXen 1733: Deluxe-Marker - Generierte RessourcenDas Deluxe-markerset 'generierte Ressourcen' Beinhaltet Insgesamt 20 Deluxe-marker (wertige Bedruckte Pokerchips) Für Die Vier Sogenannten Generierten Ressourcen: Rage, Ambition, Segnung Und Quintessenz. Von Jeder Ressource Sind 5 Deluxe-marker...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Lenz, Albert: Ressourcen fördernRessourcen fördern , Mentalisierungsbasierte Interventionen bei Kindern psychisch kranker Eltern und ihren Familien , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2021, Erscheinungsjahr: 20210131, Produktform: Kartoniert, Beilage: mit CD ROM, Autoren: Lenz, Albert, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2021, Seitenzahl/Blattzahl: 224, Keyword: Belastung; Bewältigungskompetenz; Coping; Eltern-Kind-Beziehung; Elterngespräche; Emotionsregulation; Familie; Familiengespräche; Familiäre Resilienz; Kommunikation; Mentalisierung; Mentalisierungsfähigkeit; Psychiatrie; Psychisch kranke Eltern; Psychische Störung; Psychoedukation; Psychotherapie; Resilienz; Ressourcenaktivierung; Schutzfaktoren; Sozialer Rückhalt; Soziales Netzwerk; Suchtkranke Eltern; Tabuthema, Fachschema: Psychiatrie - Psychiater~Psychologie~Psychologie / Kinder, Jugendliche~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 448, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801722180, eBook EAN: 9783840930065 9783844430066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Ressourcen
-
Ressourcen fördern, Fachbücher von Albert LenzKinder psychisch kranker Eltern sind häufig mit besonderen familiären und psychosozialen Belastungen konfrontiert. Spezielle Interventionsprogramme und vorbeugende Massnahmen können gezielt dafür eingesetzt werden, spezifische Schutzfaktoren zu fördern, die die Resilienz der Kinder gegenüber den multiplen Belastungen, die mit einer psychischen Erkrankung der Eltern einhergehen, stärken. Die im Buch vorgestellten mentalisierungsbasierten Interventionen zielen auf die Psychoedukation der Kinder, auf die Aktivierung und Förderung personaler, familiärer und sozialer Ressourcen sowie auf die Stärkung von Bewältigungskompetenzen der Kinder und Eltern ab. Das Buch besteht aus vier Interventionen, denen eine gezielte Familiendiagnostik vorangestellt wird, um eine Basis für die Gestaltung passgenauer Hilfen zu schaffen. Eine alters- und entwicklungsgemässe Aufklärung der Kinder über die elterliche.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotionen als Ressourcen, Fachbücher von Jan GlasenappÜbermässige Angst, vermiedene Trauer, unterdrückte Wut – ein ungünstiger Umgang mit den eigenen Emotionen ist oft Auslöser psychischer Erkrankungen und bietet gleichzeitig einen Anhaltspunkt, sie zu überwinden. Der klar strukturierte Ansatz stellt sechs Module zur Arbeit an Emotionen vor. Ziel ist es, Klientinnen und Klienten den Zugang zu ihrem emotionalen Erleben zu erleichtern. Ein Schwerpunkt liegt dabei auf dem Erkennen und Offenlegen vermiedener Emotionen – eine hilfreiche Grundlage für die therapeutische Arbeit an konkreten psychischen Problemen. Die 2. Auflage inklusive der zahlreichen Arbeitsmaterialien wurde vollständig überarbeitet. Das Manual ist störungsübergreifend in der Einzel- sowie Gruppentherapie, Supervision und Selbsterfahrung einsetzbar. Aus dem Inhalt: Grundlagen: Emotionen • Der adaptive und maladaptive Umgang mit Emotionen • Veränderung des Umgangs mit Emotionen • Praxis: Emotionen als Ressourcen in der Praxis • Die Vorbereitung: Eine Frage von Raum und Zeit • Emotionen als Ressourcen nutzen in Aktion • Modul 1: Emotionen Worte geben und Emotionen erkennen • Modul 2: Den Sinn von Emotionen verstehen • Modul 3: Das eigene emotionale Erleben verstehen • Modul 4: Biografische Bezüge verstehen • Modul 5: Veränderung des emotionalen Stils und Aktivierung neuer Ressourcen • Modul 6: Emotionen als Ressourcen im Alltag • Emotionen als Ressourcen in unterschiedlichen Arbeitsfeldern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.