Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **

Ähnliche Suchbegriffe für Overear
Top-Angebote
Produkte zum Begriff Overear:
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JBL Live 770NC OverEar BT Kopfhörer weißErweiterte KonnektivitätAusgestattet mit Bluetooth 5.3 und kabelgebundenen sowie kabellosen Verbindungsoptionen bieten die JBL LIVE 770NC Kopfhörer eine nahtlose Integration mit Ihren Geräten für ein ununterbrochenes Hörerlebnis.Hochwertiger KlangMit den JBL Spatial Sound- und Signature Sound-Effekten sowie einem dynamischen Frequenzgang von 20 - 20.000 Hz bieten diese Kopfhörer ein beeindruckendes Klangerlebnis.Intelligente GeräuschkontrolleDie True Adaptive Noise Cancelling-Technologie mit Beamforming-Mikrofonbetriebsmodus sorgt dafür, dass Ihr Audioerlebnis nicht durch Außengeräusche gestört wird, und bietet in jeder Umgebung einen klaren Klang.Intelligente Funktionen für mehr KomfortDie Auto-Pause- und Auto-Play-Details in Verbindung mit der Smart Ambient-Technologie verbessern Ihr Hörerlebnis, indem sie die Audiowiedergabe automatisch an Ihre Umgebung und Aktivitäten anpassen.Lang anhaltende AkkulaufzeitDer JBL LIVE 770NC-Kopfhörer verfügt über einen wiederaufladbaren Lithium-Ionen-Akku mit einer Kapazität von 850 mAh, der eine ununterbrochene Wiedergabe mit aktiver Geräuschunterdrückung ermöglicht und so mit Ihrem geschäftigen Lebensstil Schritt halten kann.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hama 221764 BT OverEar KH Spirit SilentSound in aller Stille: Der ANC-Kopfhörer machts möglich, Musik und Gespräche in hervorragender Klangqualität zu genießen, auf Wunsch sogar ganz ohne störende Außengeräusche durch Hybrid Active Noise CancellingFeed-Forward-ANC: Mikrofone an der Außenseite messen die Umgebungsgeräusche, entgegengesetzte Schallwellen innerhalb des Kopfhörers heben diese mittels Inverswelle wiederum aufFeedback-ANC: Mikrofone auf der Innenseite messen die Geräusche, die bereits in der Ohrmuschel sind, und neutralisieren sie durch entgegengesetzte Schallwellen, bevor sie den Gehörgang erreichenkurze Ladezeit: in 2,5 h wieder vollständig aufgeladenintuitive Lautstärkeregelung direkt am Over-Ear-KopfhörerAudio-Wiedergabe per Bluetooth oder Audiokabel (3,5-mm-Klinke) möglich49,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter


-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **


Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Top-Angebote
Produkte zum Begriff Overear:
-
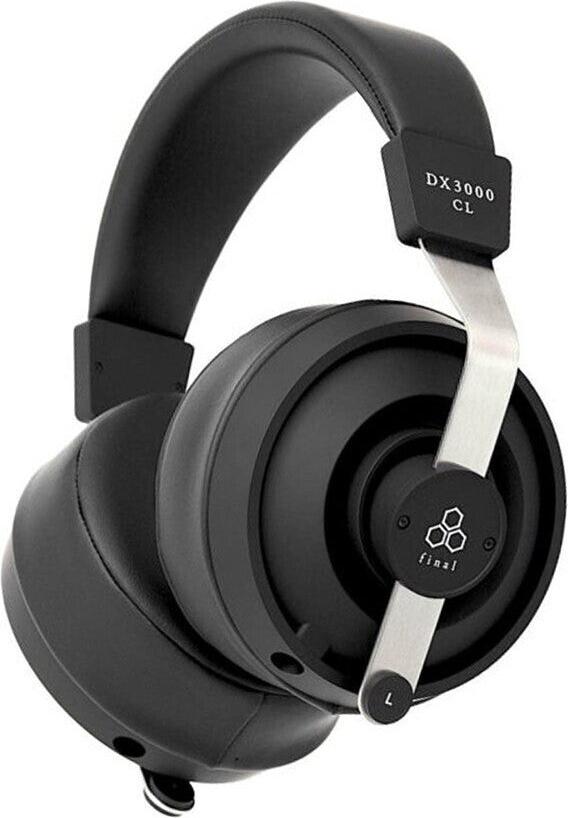
Final DX3000CL, OverEar-Hörer Closed BackFinal DX3000CL - Ein er Klassenstandard für geschlossene Kopfhörer Der DX3000CL ist ein kabelgebundener Kopfhörer der 600-Euro-Klasse, der die Möglichkeiten geschlossener Bauweisen definiert. Er richtet sich an Hörerinnen und Hörer, die musikalische Tiefe, hohen Komfort und präzise Kontrolle suchen - ohne die klanglichen Einschränkungen klassischer Closed-Back-Konzepte. Der DX3000CL widerspricht der verbreiteten Annahme, dass es im mittleren bis oberen Preissegment keine wirklich hochwertigen geschlossenen Kopfhörer gibt. Sein Ziel ist eine ausgewogene, natürliche Wiedergabe mit angenehm tiefen Frequenzen und langfristig entspannter Hörbarkeit. Ausgewogene Klangabstimmung Der DX3000CL wurde entwickelt, um die physische Tiefe und den Komfort zu liefern, den offene Kopfhörer konstruktionsbedingt nicht erreichen können. Gleichzeitig bleibt die Wiedergabe präzise, kontrolliert und musikalisch. Ein sanfter Anstieg im Tieftonbereich ab etwa 200 Hz sorgt für Druck und Substanz, ohne den Mitte599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hama 184143 OverEar Stereo KH ShellDie hervorragende Passform reduziert unerwünschte Außengeräusche, sodass Sie ohne Störung Ihre Musik genießen könnenGeschlossene, ohrumschließende Bauform zur Abschirmung von AußengeräuschenDie Kopfhörer verfügen über ein individuell einstellbares Kopfband, welches sich Ihrer Kopfform anpasstGepolstertes Kopfband für bequemen Musikgenuss auch über längere ZeiträumeEinseitige Kabelführung für Musikvergnügen mit mehr BewegungsfreiheitLanges Kabel (2 m), speziell geeignet zum Anschluss an TV- oder HiFi-GeräteInklusive vergoldetem Adapter zum Anschluss des Kopfhöreres an Stereoanlage, Mischpult etc. mit 6,35-mm-AudioausgangDie vergoldete Beschichtung des Steckers bietet eine sichere Signalübertragung für eine bessere Audioqualität19,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Overear
-
JBL Live 770NC OverEar BT Kopfhörer weißErweiterte KonnektivitätAusgestattet mit Bluetooth 5.3 und kabelgebundenen sowie kabellosen Verbindungsoptionen bieten die JBL LIVE 770NC Kopfhörer eine nahtlose Integration mit Ihren Geräten für ein ununterbrochenes Hörerlebnis.Hochwertiger KlangMit den JBL Spatial Sound- und Signature Sound-Effekten sowie einem dynamischen Frequenzgang von 20 - 20.000 Hz bieten diese Kopfhörer ein beeindruckendes Klangerlebnis.Intelligente GeräuschkontrolleDie True Adaptive Noise Cancelling-Technologie mit Beamforming-Mikrofonbetriebsmodus sorgt dafür, dass Ihr Audioerlebnis nicht durch Außengeräusche gestört wird, und bietet in jeder Umgebung einen klaren Klang.Intelligente Funktionen für mehr KomfortDie Auto-Pause- und Auto-Play-Details in Verbindung mit der Smart Ambient-Technologie verbessern Ihr Hörerlebnis, indem sie die Audiowiedergabe automatisch an Ihre Umgebung und Aktivitäten anpassen.Lang anhaltende AkkulaufzeitDer JBL LIVE 770NC-Kopfhörer verfügt über einen wiederaufladbaren Lithium-Ionen-Akku mit einer Kapazität von 850 mAh, der eine ununterbrochene Wiedergabe mit aktiver Geräuschunterdrückung ermöglicht und so mit Ihrem geschäftigen Lebensstil Schritt halten kann.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hama 221764 BT OverEar KH Spirit SilentSound in aller Stille: Der ANC-Kopfhörer machts möglich, Musik und Gespräche in hervorragender Klangqualität zu genießen, auf Wunsch sogar ganz ohne störende Außengeräusche durch Hybrid Active Noise CancellingFeed-Forward-ANC: Mikrofone an der Außenseite messen die Umgebungsgeräusche, entgegengesetzte Schallwellen innerhalb des Kopfhörers heben diese mittels Inverswelle wiederum aufFeedback-ANC: Mikrofone auf der Innenseite messen die Geräusche, die bereits in der Ohrmuschel sind, und neutralisieren sie durch entgegengesetzte Schallwellen, bevor sie den Gehörgang erreichenkurze Ladezeit: in 2,5 h wieder vollständig aufgeladenintuitive Lautstärkeregelung direkt am Over-Ear-KopfhörerAudio-Wiedergabe per Bluetooth oder Audiokabel (3,5-mm-Klinke) möglich49,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Hama 184100 BT OverEar KH Spirit Calypso swBass Boost für einzigartigen Klang, durchdachter Tragekomfort und eine intuitive Bedienung - das ist der Bluetooth-Kopfhörer "Spirit Calypso". Ob karibische Klänge, HipHop oder Klassik - dieser kabellose Kopfhörer ist die Manifestation des Verve. Tauchen Sie ein in den Rausch des Sounds!39,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Hama 184144 OverEar Stereo KH Shell TV schwarzOver-Ear-Stereo-Kopfhörer "ShellTV" - der TV-Begleiter für zu Hausekeine Batterien oder Akkus - die Kopfhörer sind jederzeit einsatzbereitkein WLAN oder Bluetooth notwendig - Anschluss über 3,5-mm-Klinkenstecker24,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.