Domain baufinanierung.de kaufen?
Wir ziehen mit dem Projekt
baufinanierung.de um.
Sind Sie am Kauf der Domain
baufinanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanierung.de kaufen?
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **

Ähnliche Suchbegriffe für Kiva
Top-Angebote
Produkte zum Begriff Kiva:
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finkid Kiva Move vetiver/mosaic (341149) 90/100 8000173-341149-90/100Die KIVA MOVE Sommerjacke von Finkid ist der ideale Begleiter für aktive Kinder, die gerne draußen spielen und die Welt entdecken. Diese Jacke bietet mit ihrer Wassersäule von 10.000 mm hervorragenden Schutz vor Regen und hält dank der winddichten Eigenschaften auch bei stürmischem Wetter warm und trocken. Die Atmungsaktivität der Jacke sorgt dafür, dass sich die Kleinen auch bei ausgiebigem Toben stets wohlfühlen, während die schmutzabweisende Oberfläche dafür sorgt, dass die Jacke auch nach intensiven Abenteuern sauber bleibt. Besonders hervorzuheben sind die reflektierenden Details und die versiegelten Nähte, die zusätzliche Sicherheit und Funktionalität bieten. Die KIVA MOVE ist aus Materialien gefertigt, einschließlich recycelter Stoffe, und verfügt über eine PFC-freie, wasserabweisende Beschichtung. Mit ihrem fröhlichen Design und den typischen Finkid-Farbkombinationen ist die KIVA MOVE nicht nur funktional, sondern auch ein echter Hingucker. Sie eignet sich perfekt für Freizeitaktivitäten und den Alltag, sei es auf dem Spielplatz, bei Waldspaziergängen oder an wechselhaften Frühlingstagen. Ab Größe 120/130 ist die Jacke mit einer runden Kapuze ausgestattet, die zusätzlichen Schutz bietet und den Tragekomfort erhöht. Produktdetails Gemacht für: Kinder Optimal für: Freizeit Alltag Kapuze: ja Wassersäule: 10000 mm Features: verklebte Nähte Reflektierende Elemente Wasserdicht Wasserabweisend Ab Gr. 120/130 mit runder Kapuze Wasser und Schmutz abweisend Atmungsaktiv Wasserfest (WP 10 000 mm) Winddicht Reflektierend Versiegelte Nähte PFC freie Ausrüstung Materialien: Oberstoff: 100 % Polyamid (recycelt), beschichtet; Futter: 94 % Polyester (47 % recycelt), 6 % Elastan Pflegehinweise 30° Schonwaschgang100,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
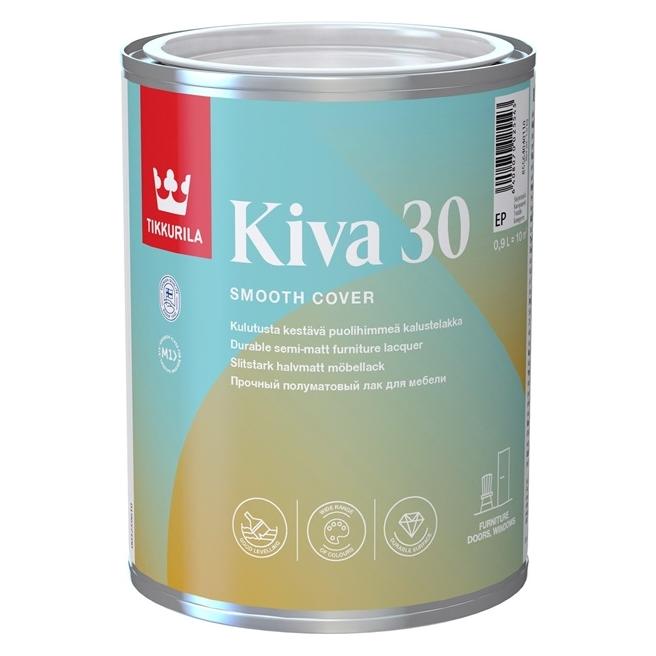
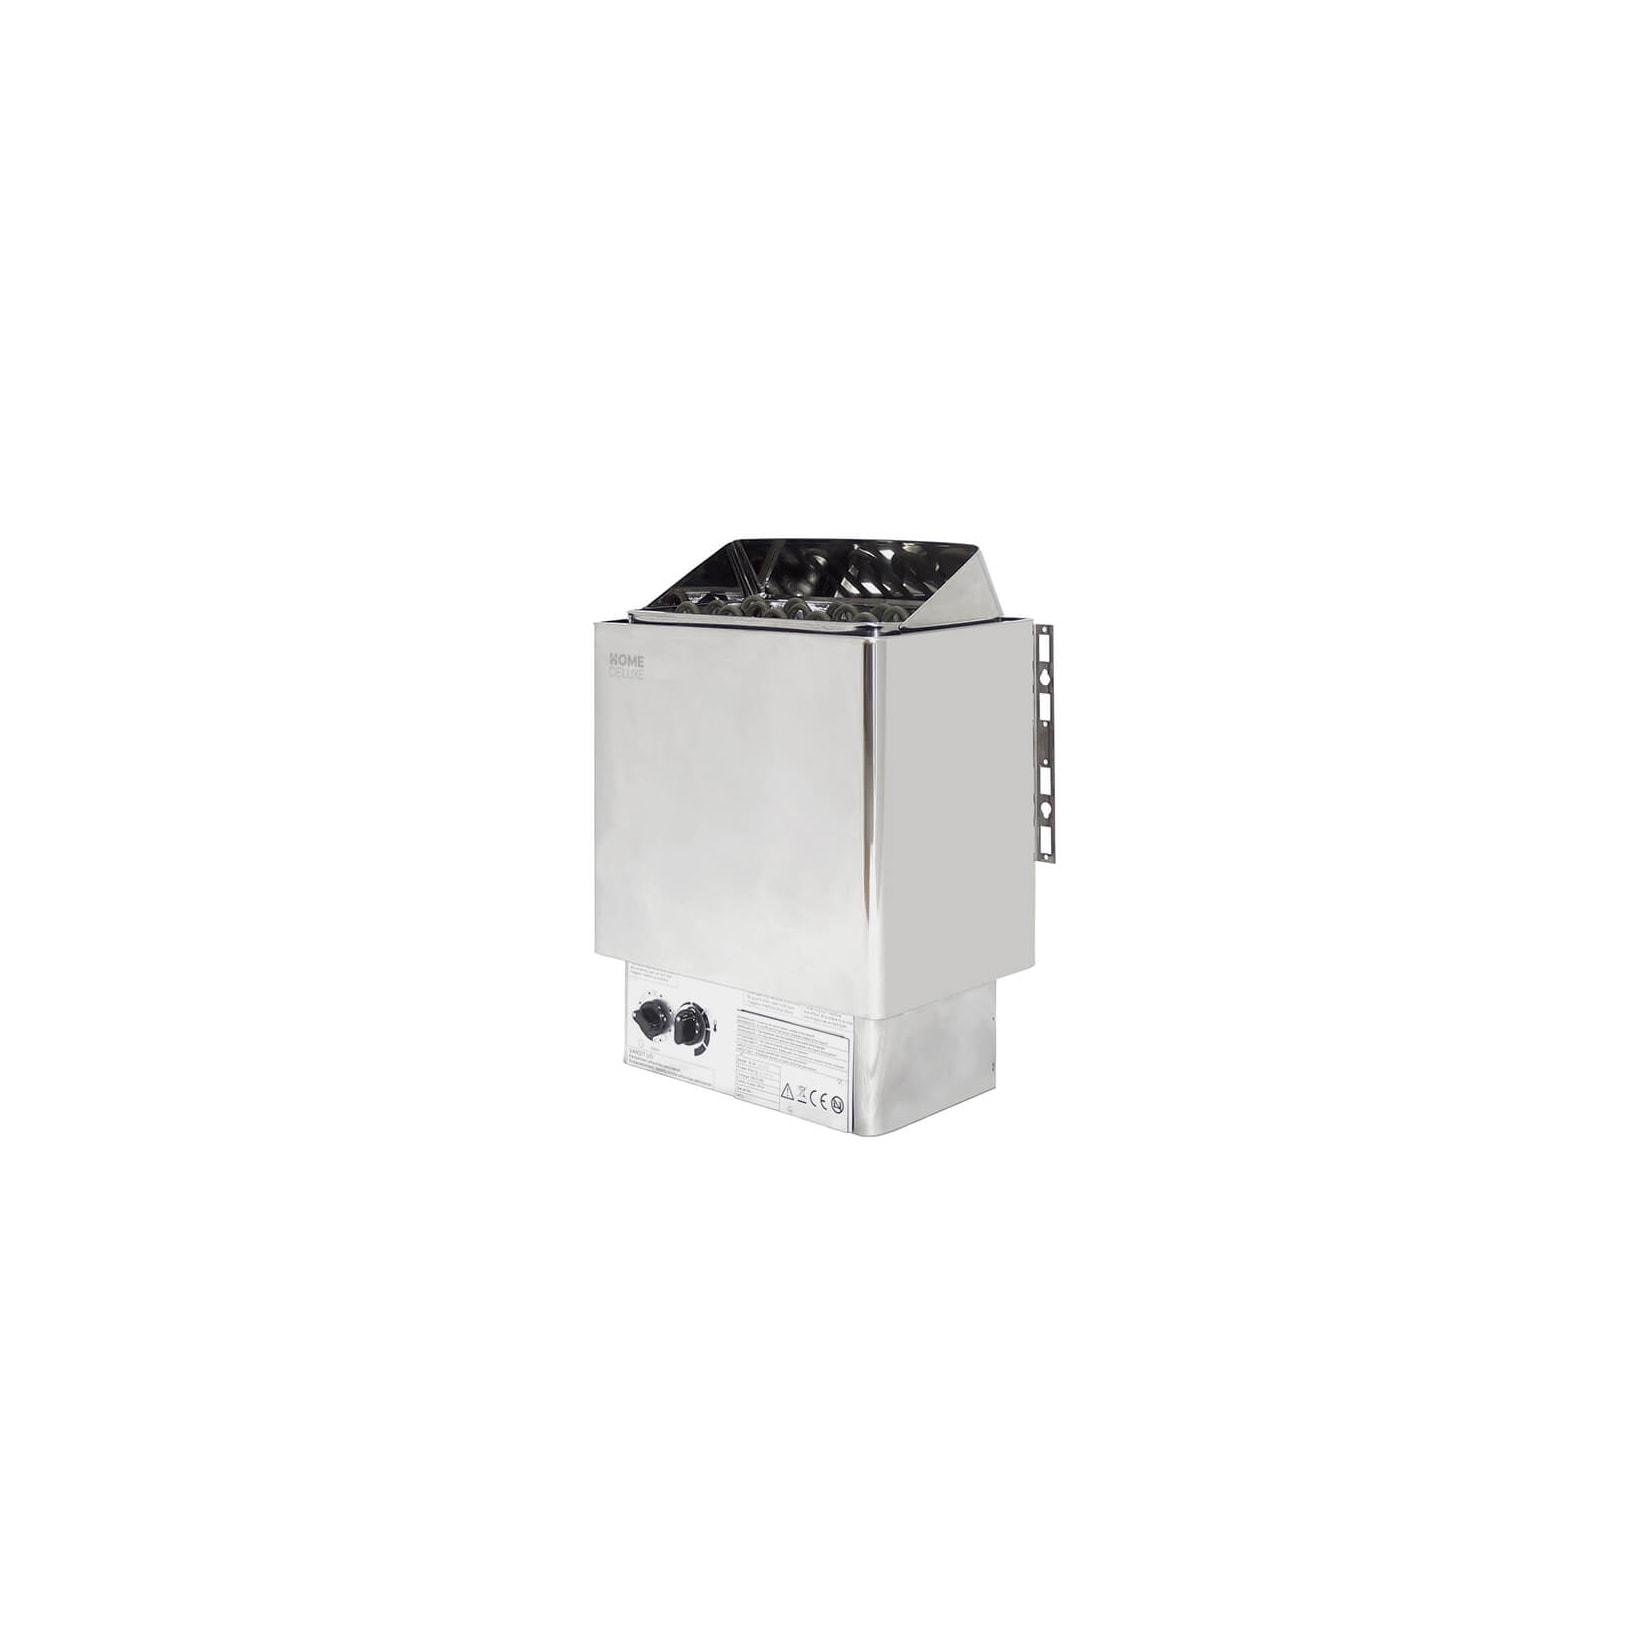
HOME DELUXE Saunaofen KIVA - 6 kWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp279,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Top-Angebote
Produkte zum Begriff Kiva:
-
Outdoorteppich KIVA Beige Melange<p>Der Outdoorteppich KIVA in Beige Melange von Blomus setzt neue Maßstäbe in puncto Stil und Widerstandsfähigkeit für Ihre Wohnräume, sowohl drinnen als auch draußen. Dieser Teppich überzeugt nicht nur durch sein modernes, beige Melange-Design, sondern auch durch seine außergewöhnliche Funktionalität und Umweltfreundlichkeit.</p> <p>Hergestellt aus robustem Polypropylen, das zu 100 % aus recycelten PET-Flaschen gewonnen wird, kombiniert der KIVA Teppich Nachhaltigkeit mit hervorragender Pflegeleichtigkeit. Die offene Webart des Gewebes ermöglicht eine schnelle Trocknung und sorgt dafür, dass der Teppich unempfindlich gegenüber Feuchtigkeit ist – perfekt für wechselhafte Wetterbedingungen auf Terrasse, Balkon oder in Innenräumen.</p> <p>Mit einer Breite von 140 cm und einer Länge von 200 cm bietet der Teppich ausreichend Platz und Flexibilität für verschiedene Einsatzmöglichkeiten. Dan...159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
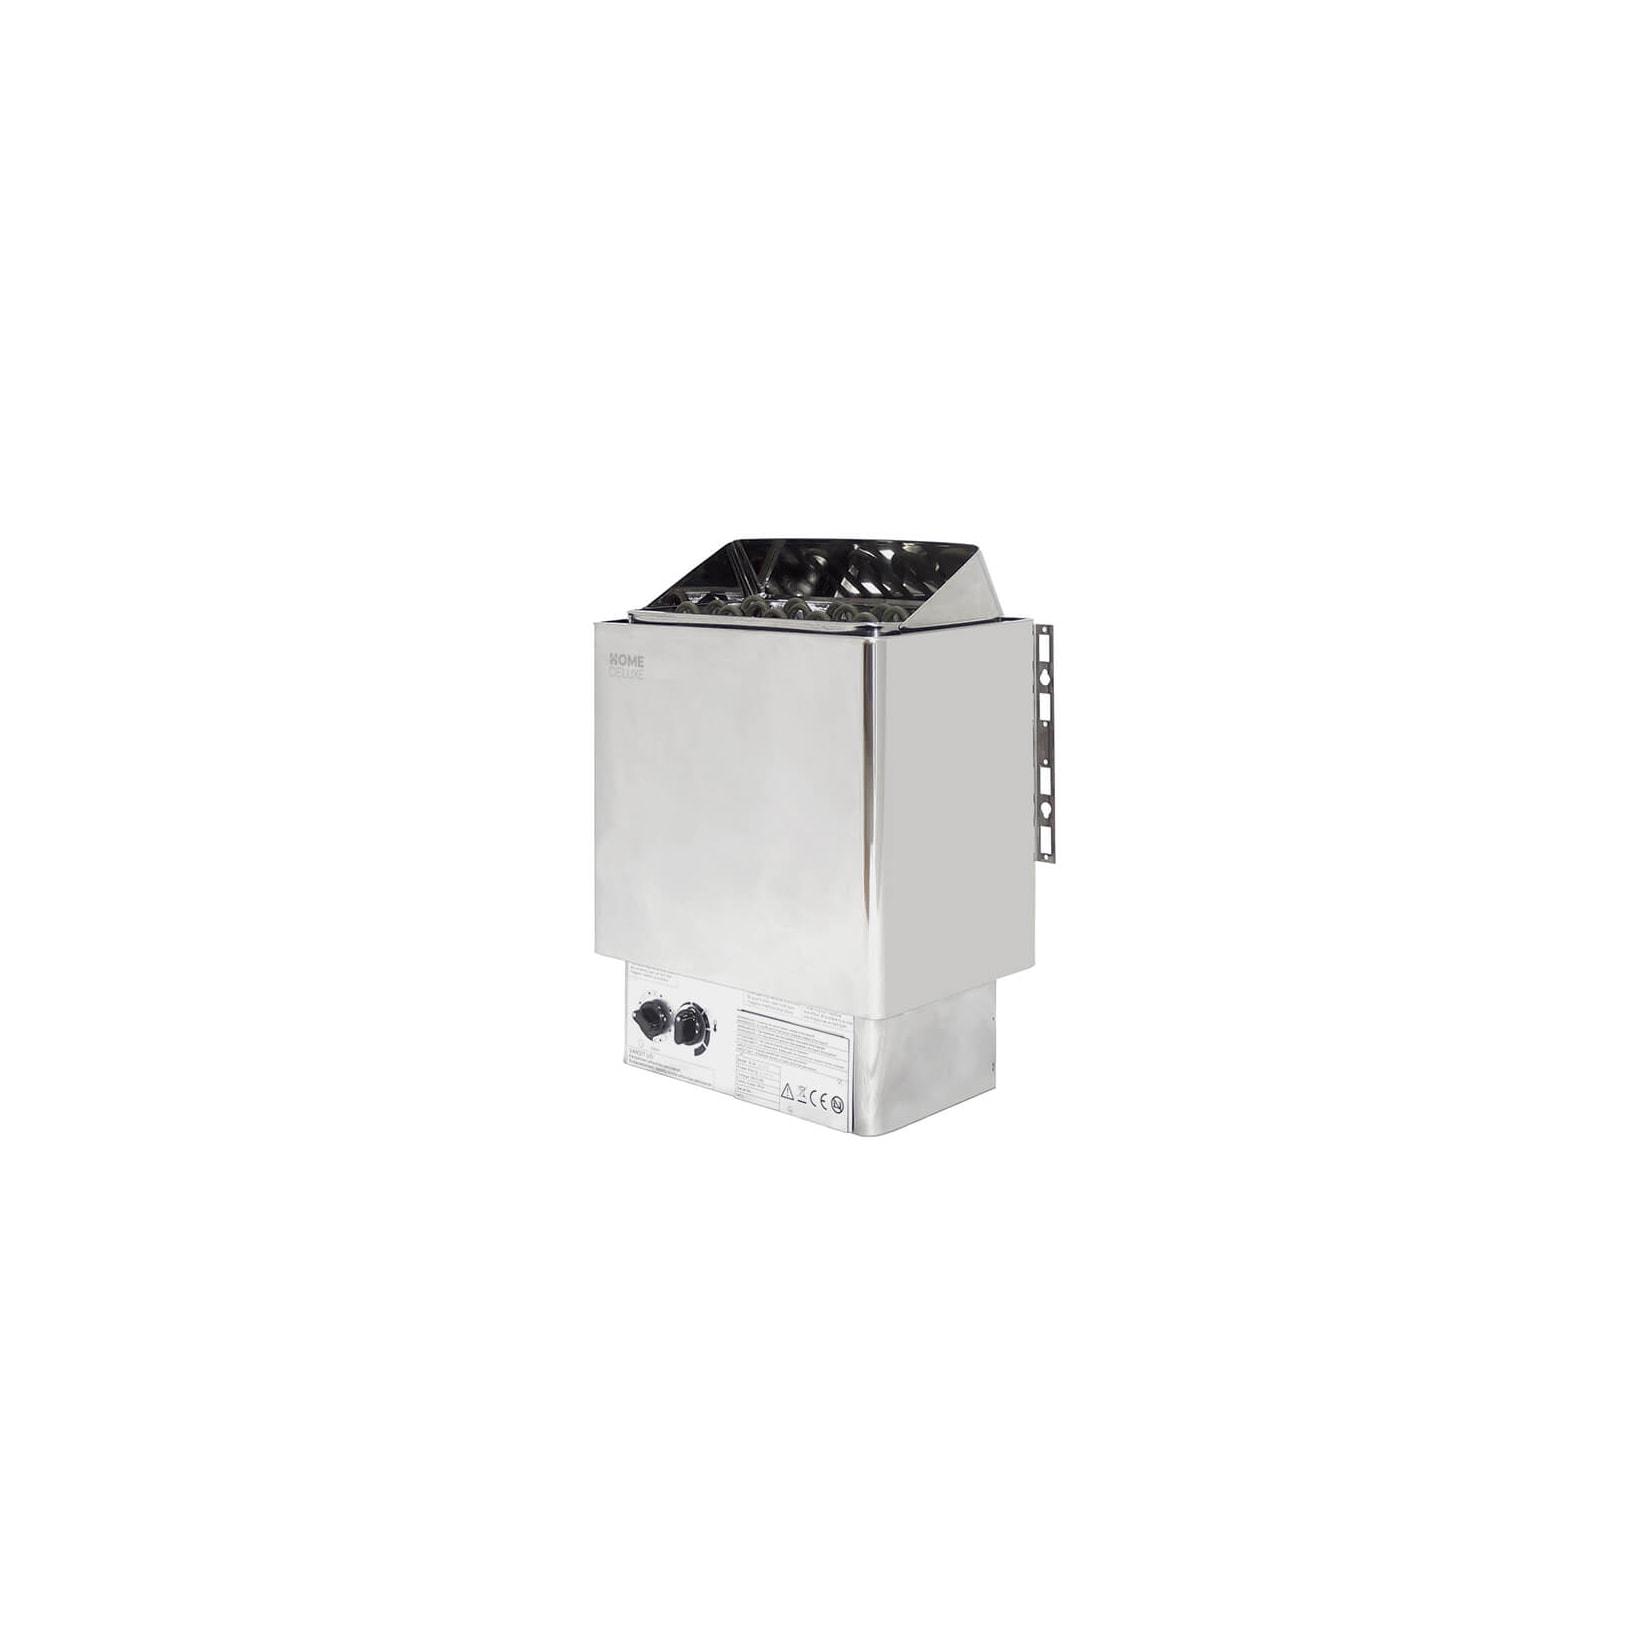
HOME DELUXE Saunaofen KIVA - 4,5 KWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp279,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Immobilienmärkte und ImmobilienbewertungImmobilienmärkte und Immobilienbewertung , Das Lehrbuch umfasst 15 Beiträge von Fachautoren, die didaktisch miteinander verknüpft sind. Die Autoren sind angesehene Wissenschaftler und Praktiker der Immobilienwirtschaft, die meisten davon als Dozenten an der Deutschen Immobilien Akademie (DIA) und am Center for Real Estate Studies (CRES) der Steinbeis Hochschule tätig. Das Werk enthält Beiträge zur Entwicklung und Analyse von Immobilienprodukten und Immobilienmärkten sowie zur Bewertung von Immobilien und Immobiliengesellschaften. Die Beiträge stellen zentrale Stoffinhalte der immobilienwirtschaftlichen Ausbildung dar und reichen von der Analyse der dominanten Einflussfaktoren der Entwicklung von Immobilienmärkten, der Wirksamkeit von Mietpreisbegrenzungen, der soziodemografischen Entwicklung und ihrer Wirkung auf die Immobilienmärkte, des Entstehens von Immobilienpreisblasen und der Tauglichkeit von Immobilien als Altersvorsorge bis zur Diskussion um das angemessene Bewertungsverfahren für Immobilien und Immobiliengesellschaften. Die Herausgeber Prof. Dr. Dr. h.c. Hans-Hermann Francke, Albert-Ludwigs- Universität Freiburg (Emeritus), ehem. Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Heinz Rehkugler, Albert-Ludwigs-Universität Freiburg (Emeritus), Professor für Immobilieninvestments und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. Prof Dr. Bernd Raffelhüschen, Direktor des Forschungszentrums für Generationenverträge der Albert-Ludwigs-Universität Freiburg, Studienleiter der Verwaltungs- und Wirtschafts-Akademie für den Regierungsbezirk Freiburg und der Deutschen Immobilien-Akademie an der Universität Freiburg. Prof. Dr. Marco Wölfle, Professor für Finanz- und Immobilienwirtschaft und Wissenschaftlicher Leiter des Center for Real Estate Studies (CRES) an der Steinbeis Hochschule. , ABS-Pumpen & -Steuergeräte > Bremsen & Bremsenteile , Auflage: 3., vollst. überarb. u. erw. Aufl., Erscheinungsjahr: 20200920, Produktform: Leinen, Redaktion: Francke, Hans-Hermann~Rehkugler, Heinz~Wölfle, Marco~Raffelhüschen, Bernd, Auflage: 20003, Auflage/Ausgabe: 3., vollst. überarb. u. erw. Aufl, Abbildungen: mit ca. 148 Abbildungen, Keyword: Immobilienökonomie; Immobilienprodukte; Immobilien; Bilanzierung; Bewertungsverfahren; Immobilienmarktdaten; Immobilienkrise; Discouted Cashflow-Verfahren; Kapitalanlageentscheidung; Immobiliengesellschaften, Fachschema: Immobilie, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 607, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 246, Breite: 176, Höhe: 42, Gewicht: 1221, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638086 9783800630929, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14273959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ohne Eigenkapital?
Welcher Zinssatz ohne Eigenkapital? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel sind die Zinssätze für Kredite ohne Eigenkapital etwas höher als für Kredite mit Eigenkapital, da das Risiko für die Banken höher ist. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für einen Kredit ohne Eigenkapital zu erhalten. Zudem können auch Verhandlungen mit der Bank über die Konditionen des Kredits helfen, einen günstigeren Zinssatz zu erhalten. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Wird eine Hypothek ins Grundbuch eingetragen?
Ja, eine Hypothek wird ins Grundbuch eingetragen. Dies geschieht, um sicherzustellen, dass die Gläubigerin oder der Gläubiger ein gesichertes Recht an der Immobilie hat, falls die Kreditnehmerin oder der Kreditnehmer die Hypothek nicht zurückzahlen kann. Die Eintragung der Hypothek im Grundbuch dient als öffentlicher Nachweis für die Belastung der Immobilie und schützt die Interessen der Gläubigerin oder des Gläubigers. Dadurch wird auch potenziellen Käuferinnen oder Käufern oder anderen Interessentinnen oder Interessenten an der Immobilie deutlich gemacht, dass eine Hypothek auf dem Grundstück lastet. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Ähnliche Suchbegriffe für Kiva
-
Finkid Kiva Move vetiver/mosaic (341149) 90/100 8000173-341149-90/100Die KIVA MOVE Sommerjacke von Finkid ist der ideale Begleiter für aktive Kinder, die gerne draußen spielen und die Welt entdecken. Diese Jacke bietet mit ihrer Wassersäule von 10.000 mm hervorragenden Schutz vor Regen und hält dank der winddichten Eigenschaften auch bei stürmischem Wetter warm und trocken. Die Atmungsaktivität der Jacke sorgt dafür, dass sich die Kleinen auch bei ausgiebigem Toben stets wohlfühlen, während die schmutzabweisende Oberfläche dafür sorgt, dass die Jacke auch nach intensiven Abenteuern sauber bleibt. Besonders hervorzuheben sind die reflektierenden Details und die versiegelten Nähte, die zusätzliche Sicherheit und Funktionalität bieten. Die KIVA MOVE ist aus Materialien gefertigt, einschließlich recycelter Stoffe, und verfügt über eine PFC-freie, wasserabweisende Beschichtung. Mit ihrem fröhlichen Design und den typischen Finkid-Farbkombinationen ist die KIVA MOVE nicht nur funktional, sondern auch ein echter Hingucker. Sie eignet sich perfekt für Freizeitaktivitäten und den Alltag, sei es auf dem Spielplatz, bei Waldspaziergängen oder an wechselhaften Frühlingstagen. Ab Größe 120/130 ist die Jacke mit einer runden Kapuze ausgestattet, die zusätzlichen Schutz bietet und den Tragekomfort erhöht. Produktdetails Gemacht für: Kinder Optimal für: Freizeit Alltag Kapuze: ja Wassersäule: 10000 mm Features: verklebte Nähte Reflektierende Elemente Wasserdicht Wasserabweisend Ab Gr. 120/130 mit runder Kapuze Wasser und Schmutz abweisend Atmungsaktiv Wasserfest (WP 10 000 mm) Winddicht Reflektierend Versiegelte Nähte PFC freie Ausrüstung Materialien: Oberstoff: 100 % Polyamid (recycelt), beschichtet; Futter: 94 % Polyester (47 % recycelt), 6 % Elastan Pflegehinweise 30° Schonwaschgang100,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOME DELUXE Saunaofen KIVA - 6 kWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp279,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HOME DELUXE Saunaofen KIVA - 8 kWDer Saunaofen KIVA bringt Langlebigkeit, Mobilität und optimale Heizleistung in jede Sauna. Mit seiner langlebigen Edelstahl-Konstruktion steht er für hohe Qualität und Widerstandsfähigkeit gegen Feuchtigkeit und Hitze. Die leise Arbeitsweise und die komp349,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Finkid Kiva Move dove/almond (172449) 120/130 8000173-172449-120/130Die KIVA MOVE Sommerjacke von Finkid ist der ideale Begleiter für aktive Kinder, die gerne draußen spielen und die Welt entdecken. Diese Jacke bietet mit ihrer Wassersäule von 10.000 mm hervorragenden Schutz vor Regen und hält dank der winddichten Eigenschaften auch bei stürmischem Wetter warm und trocken. Die Atmungsaktivität der Jacke sorgt dafür, dass sich die Kleinen auch bei ausgiebigem Toben stets wohlfühlen, während die schmutzabweisende Oberfläche dafür sorgt, dass die Jacke auch nach intensiven Abenteuern sauber bleibt. Besonders hervorzuheben sind die reflektierenden Details und die versiegelten Nähte, die zusätzliche Sicherheit und Funktionalität bieten. Die KIVA MOVE ist aus Materialien gefertigt, einschließlich recycelter Stoffe, und verfügt über eine PFC-freie, wasserabweisende Beschichtung. Mit ihrem fröhlichen Design und den typischen Finkid-Farbkombinationen ist die KIVA MOVE nicht nur funktional, sondern auch ein echter Hingucker. Sie eignet sich perfekt für Freizeitaktivitäten und den Alltag, sei es auf dem Spielplatz, bei Waldspaziergängen oder an wechselhaften Frühlingstagen. Ab Größe 120/130 ist die Jacke mit einer runden Kapuze ausgestattet, die zusätzlichen Schutz bietet und den Tragekomfort erhöht. Produktdetails Gemacht für: Kinder Optimal für: Freizeit Alltag Kapuze: ja Wassersäule: 10000 mm Features: verklebte Nähte Reflektierende Elemente Wasserdicht Wasserabweisend Ab Gr. 120/130 mit runder Kapuze Wasser und Schmutz abweisend Atmungsaktiv Wasserfest (WP 10 000 mm) Winddicht Reflektierend Versiegelte Nähte PFC freie Ausrüstung Materialien: Oberstoff: 100 % Polyamid (recycelt), beschichtet; Futter: 94 % Polyester (47 % recycelt), 6 % Elastan Pflegehinweise 30° Schonwaschgang84,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wird ein KfW Darlehen im Grundbuch eingetragen?
Ja, ein KfW-Darlehen kann im Grundbuch eingetragen werden. Dies geschieht in der Regel, um die Sicherheit des Darlehensgebers zu gewährleisten. Durch die Eintragung im Grundbuch wird das Darlehen als Grundschuld oder Hypothek abgesichert. Dadurch hat die Bank im Falle einer Nichtzahlung des Darlehens Anspruch auf die Zwangsvollstreckung des Grundstücks. Die Eintragung im Grundbuch dient somit der Absicherung des Darlehensgebers und stellt sicher, dass das Darlehen ordnungsgemäß bedient wird. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie lange erstreckt sich typischerweise die Kreditlaufzeit bei einer Hypothek? Welche Faktoren können die Länge der Kreditlaufzeit beeinflussen?
Die typische Kreditlaufzeit für eine Hypothek beträgt zwischen 15 und 30 Jahren. Faktoren wie die Höhe des Darlehens, die Bonität des Kreditnehmers und die aktuellen Zinssätze können die Länge der Kreditlaufzeit beeinflussen. Eine längere Laufzeit kann zu niedrigeren monatlichen Zahlungen führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.